Wero
- 3,7
- Bewertung
- 1.00M
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Ich habe Wero als Zahlungs-App für den europäischen Alltag ausprobiert und mein Eindruck ist klar: Der Ansatz ist angenehm direkt, aber der Nutzen hängt stark davon ab, ob die Menschen in meinem Umfeld den Dienst ebenfalls verwenden können. Statt eine weitere klassische Banking-App zu sein, konzentriert sich Wero auf schnelle Zahlungen zwischen Personen. Genau das macht die Anwendung interessant, zugleich aber auch abhängig vom jeweiligen Freundeskreis, der Bank und dem unterstützten Zahlungsumfeld.
Die App gehört zur Kategorie Finanzen, wird von EPI Company SE entwickelt und ist kostenlos erhältlich. Im Store wird sie mit einer durchschnittlichen Bewertung von 3,7 bei rund 47.000 Bewertungen geführt; außerdem wurde sie bereits über eine Million Mal installiert. Für mich sind diese Zahlen vor allem ein Hinweis darauf, dass Wero nicht mehr nur ein Nischenversuch ist, sondern bereits von vielen Menschen ausprobiert wird. Die Altersfreigabe liegt bei USK ab 0 Jahren, was zur sachlichen Ausrichtung als Zahlungs-App passt.
So funktioniert der normale Zahlungsablauf im Alltag
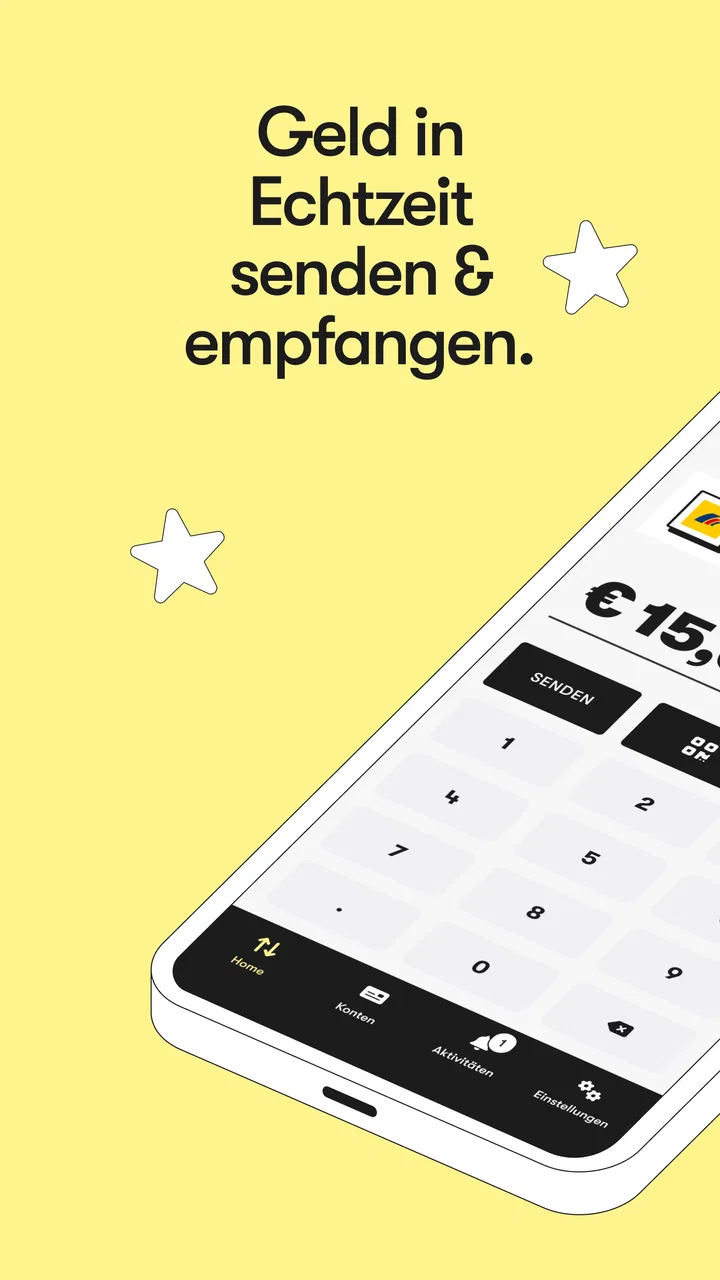
Der wichtigste Punkt bei Wero ist die Einfachheit des Grundablaufs. Ich möchte Geld an eine andere Person senden, wähle den Kontakt beziehungsweise den vorgesehenen Zahlungsweg und bestätige die Transaktion. Das ist deutlich näher an einer Nachricht als an einer klassischen Überweisung mit langen Bankdaten. Für eine spontane Rückzahlung nach einem gemeinsamen Einkauf ist dieser direkte Ansatz besonders praktisch.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Ein realistisches Beispiel: Ich bezahle beim Abendessen zunächst die gesamte Rechnung und möchte meinen Anteil später von einer Freundin erhalten. Mit einer herkömmlichen Überweisung müsste ich ihre Kontodaten anfordern, kopieren und darauf achten, dass Name, IBAN und Verwendungszweck stimmen. Wero kann diesen Schritt verkürzen. Die andere Person muss nicht erst eine komplizierte Zahlungsroutine aufbauen, sondern kann die App für genau solche kleinen Ausgleichszahlungen verwenden.
Das bedeutet allerdings nicht, dass jede Zahlung automatisch unkompliziert ist. Beide Seiten müssen mit dem Dienst arbeiten können, und die jeweilige Bankanbindung spielt eine wichtige Rolle. Ich würde deshalb nicht voraussetzen, dass Wero jede bestehende Zahlungs-App sofort ersetzt. Für regelmäßige Zahlungen an Personen, die bereits mit Wero vertraut sind, ist es überzeugender als für einen Freundeskreis, in dem niemand die Anwendung kennt.
Der größte Vorteil liegt für mich in der Verringerung typischer Überweisungsfehler. Wer eine IBAN manuell abtippt, kann sich vertun oder den falschen Kontakt auswählen. Ein stärker kontaktorientierter Ablauf senkt dieses Risiko, ersetzt aber nicht die eigene Aufmerksamkeit. Vor jeder Bestätigung sollte ich kontrollieren, wem ich Geld sende und welcher Betrag angezeigt wird. Eine schnelle Oberfläche ist nur dann hilfreich, wenn ich den letzten Prüfschritt nicht überspringe.
Wero ist dabei keine vollständige Haushaltsbuch-App und auch kein Ersatz für alle Funktionen meines Bankkontos. Die Anwendung ist am sinnvollsten, wenn ich eine konkrete Zahlung auslösen oder empfangen möchte. Für Daueraufträge, umfangreiche Kontoverwaltung oder eine detaillierte Analyse meiner Ausgaben bleibt meine Banking-App die passendere Umgebung.
Die ersten Einstellungen, die ich wirklich prüfen würde
Nach der Installation würde ich nicht sofort die erste Zahlung ausprobieren, sondern zunächst die grundlegenden Einstellungen und die Verbindung zur eigenen Bank prüfen. Gerade bei einer Zahlungs-App entscheidet eine saubere Einrichtung darüber, ob der spätere Ablauf angenehm oder frustrierend wird. Ich möchte wissen, welches Konto verwendet wird, wie Zahlungen bestätigt werden und ob die Kontaktdaten korrekt erkannt werden.
Besonders wichtig ist die Bestätigungsmethode. Je nach Gerät und Einrichtung kann eine schnelle biometrische Freigabe bequemer sein als die wiederholte Eingabe eines Codes. Gleichzeitig würde ich die Sicherheitsoption nicht nur nach Geschwindigkeit auswählen. Wenn mein Smartphone gelegentlich von anderen Personen benutzt wird, ist eine zusätzliche bewusste Kontrolle sinnvoller als ein blindes Durchwinken jeder Anfrage.
Auch Benachrichtigungen verdienen einen kurzen Blick. Bei Geldbewegungen möchte ich nicht unbedingt jede Mitteilung auf dem Sperrbildschirm vollständig sehen. Eine zurückhaltendere Darstellung kann die Privatsphäre verbessern, während aktivierte Zahlungsbenachrichtigungen helfen, eingehende oder ausgehende Beträge sofort zu bemerken. Das ist kein spektakuläres Extra, aber im Alltag eine der Einstellungen, die ich am ehesten bewusst anpasse.
Ich würde außerdem die Kontaktfreigabe nicht automatisch als Pflicht betrachten. Wenn Wero eine Auswahl zwischen Kontakten und anderen Wegen anbietet, sollte ich nur den Zugriff erlauben, mit dem ich mich wohlfühle. Für gelegentliche Zahlungen kann es sinnvoll sein, einen Kontakt gezielt auszuwählen, statt der App den gesamten Adressbestand dauerhaft zugänglich zu machen. Dieser kleine Datenschutz-Check wird bei schnellen Zahlungs-Apps leicht übersehen.
Die App ist in der aktuellen Version 1.0.41 verfügbar und setzt mindestens iOS oder Android 9 voraus. Für viele aktuelle Geräte ist das keine hohe Hürde. Wer jedoch ein älteres Smartphone verwendet, sollte vor der Einrichtung prüfen, ob das Betriebssystem noch unterstützt wird. Gerade bei Finanz-Apps würde ich nicht auf einem veralteten Gerät arbeiten, wenn Sicherheitsupdates oder Geräteschutz bereits eingeschränkt sind.
Wiederholbare Abläufe machen den Unterschied
Erfahrene Nutzer verwenden Wero nicht einfach nur spontan, sondern entwickeln feste Gewohnheiten. Ich würde beispielsweise für gemeinsame Ausgaben immer direkt nach dem Ereignis abrechnen, statt mehrere kleine Beträge über Wochen zu sammeln. Dadurch bleibt nachvollziehbar, warum eine Zahlung erfolgt ist, und ich muss später nicht aus Erinnerungen rekonstruieren, wer welchen Anteil übernommen hat.
Ein zweiter sinnvoller Ablauf ist die klare Trennung zwischen Senden und Anfordern. Wenn ich jemandem Geld schulde, erledige ich die Zahlung selbst, sobald der Betrag feststeht. Wenn eine andere Person mir Geld zurückgeben soll, formuliere ich die Anfrage möglichst eindeutig. Ein kurzer Hinweis wie „Anteil für das Abendessen“ ist hilfreicher als eine unkommentierte Zahlungsforderung. So bleibt auch nach einigen Tagen verständlich, wofür der Betrag gedacht war.
Für wiederkehrende Situationen, etwa gemeinsame Einkäufe oder regelmäßige Ausflüge, würde ich eine kleine persönliche Routine festlegen: Betrag prüfen, Empfänger kontrollieren, Zweck ergänzen, Zahlung bestätigen und anschließend die Bestätigung aufbewahren. Das klingt banal, verhindert aber die häufigsten Missverständnisse. Die Geschwindigkeit der App sollte nicht dazu führen, dass ich weniger sorgfältig mit Geld umgehe.
Ein weiterer praktischer Tipp betrifft den Zeitpunkt der Zahlung. Wenn ich in einem Bereich mit schlechtem Empfang stehe, sollte ich nicht erst an der Kasse eine neue Zahlungsroutine einrichten. Besser ist, die App vorher einmal zu öffnen und die Einrichtung zu testen. So erkenne ich mögliche Probleme mit Konto, Anmeldung oder Bestätigung nicht erst dann, wenn andere auf mich warten.
Wero kann außerdem als gemeinsame Lösung in einer kleinen Gruppe funktionieren, wenn alle Beteiligten denselben Ablauf akzeptieren. In einer Wohngemeinschaft könnten Mitbewohner etwa vereinbaren, kleinere gemeinsame Ausgaben zeitnah auszugleichen. Für größere oder regelmäßig geplante Kosten würde ich trotzdem eine übersichtliche Liste oder ein Haushaltskonto verwenden. Die App erleichtert die Zahlung, ersetzt aber keine gemeinsame Finanzorganisation.
Wo Wero gegenüber klassischen Alternativen punktet
Im Vergleich zur normalen Banküberweisung ist der größte Unterschied die geringere Reibung beim Start einer Zahlung. Eine Überweisung ist universeller und bleibt für viele Empfänger die verlässlichste Option, verlangt aber meist mehr Eingaben. Wero wirkt dort angenehmer, wo ich schnell zwischen bekannten Personen abrechnen möchte und keine lange Kontonummer austauschen will.
Gegenüber einer allgemeinen Banking-App ist Wero stärker auf den einzelnen Zahlungsvorgang fokussiert. Meine Bank-App bietet mir normalerweise mehr Kontrolle über Konten, Umsätze und verschiedene Überweisungsarten. Dafür kann der Weg zu einer kleinen privaten Rückzahlung umständlicher wirken. Wero ist in diesem Vergleich nicht die umfassendere Lösung, sondern die schlankere für einen bestimmten Zweck.
Im Vergleich zu internationalen Bezahldiensten ist der europäische Fokus ein wichtiger Teil des Profils. Das kann für Nutzer interessant sein, die eine europäisch ausgerichtete Zahlungsoption suchen. Gleichzeitig sollte ich nicht automatisch annehmen, dass Wero bei jeder Reise, in jedem Land oder bei jedem Händler genauso flexibel funktioniert wie ein weltweit etablierter Dienst. Für internationale Reisen würde ich deshalb weiterhin eine alternative Zahlungsmöglichkeit bereithalten.
Auch Bargeld hat seinen Platz. Wenn eine Person kein Smartphone nutzen möchte, keine passende Einrichtung besitzt oder bewusst bar bezahlen will, hilft Wero nicht weiter. Gerade bei kleinen privaten Geschäften ist Bargeld manchmal unkomplizierter, weil keine technische Kompatibilität erforderlich ist. Wer eine Zahlungs-App nur deshalb installiert, weil sie theoretisch modern wirkt, aber im eigenen Umfeld niemand nutzt, wird den Vorteil kaum spüren.
Die Grenzen, die ich vor der täglichen Nutzung beachten würde
Die wichtigste Einschränkung ist die Abhängigkeit vom Netzwerk aus Banken, Geräten und Kontakten. Eine App kann noch so angenehm gestaltet sein: Wenn der Empfänger nicht teilnehmen kann, muss ich auf eine andere Methode ausweichen. Deshalb würde ich Wero als zusätzliche Zahlungsoption einführen und nicht sofort alle bisherigen Wege löschen.
Auch bei einer erfolgreichen Zahlung bleibt die Frage der Nachvollziehbarkeit. Für private Kleinstbeträge reicht ein kurzer Zweck meist aus. Bei geschäftlichen Ausgaben, größeren Anschaffungen oder Kosten, die ich später gegenüber einer anderen Person erklären muss, sollte ich die Belege und Zahlungsinformationen zusätzlich geordnet aufbewahren. Eine schnelle Transaktion ist nicht automatisch eine vollständige Dokumentation.
Die Bewertung von 3,7 zeigt für mich ein gemischtes, aber nicht grundsätzlich negatives Bild. Bei Zahlungs-Apps können einzelne Probleme besonders stark auffallen, weil Nutzer sofort eine funktionierende Transaktion erwarten. Schon eine unklare Einrichtung, eine nicht erkannte Bankverbindung oder eine fehlende Kompatibilität kann den gesamten Nutzen in diesem Moment zunichtemachen. Ich würde die App daher zuerst mit einem kleinen, unkritischen Betrag testen, bevor ich sie für wichtigere Zahlungen einplane.
Wer maximale Kontrolle über jede Kontofunktion, ausführliche Umsatzverwaltung oder eine etablierte internationale Akzeptanz sucht, ist mit der eigenen Banking-App oder einer anderen etablierten Zahlungsoption wahrscheinlich besser bedient. Auch für Personen ohne regelmäßige digitale Zahlungen bietet Wero keinen zwingenden Vorteil. Die Anwendung lohnt sich vor allem dann, wenn schnelle Zahlungen zwischen Personen tatsächlich häufig vorkommen.
Ein weiterer Trade-off betrifft die Bequemlichkeit. Je weniger Daten ich eingeben muss, desto wichtiger wird die Kontrolle des Empfängers. Ein falscher Kontakt oder ein unaufmerksamer Tipp kann bei einem schnellen Ablauf leichter übersehen werden. Meine Empfehlung lautet deshalb: Biometrische Bestätigung nutzen, wenn sie zum eigenen Sicherheitsgefühl passt, aber die Empfängerprüfung als festen Schritt beibehalten.
Mein Urteil für unterschiedliche Nutzergruppen
Für mich ist Wero besonders geeignet, wenn ich regelmäßig private Ausgaben mit Freunden, Familie oder Bekannten ausgleiche und diese Personen den Dienst ebenfalls verwenden können. Auch Nutzer, die eine europäisch ausgerichtete Zahlungsoption testen möchten, finden hier einen klaren, leicht verständlichen Anwendungsfall. Die kostenlose Nutzung senkt die Einstiegshürde, ohne dass ich für einen Versuch sofort ein kostenpflichtiges Produkt abschließen muss.
Weniger passend ist die App für Menschen, die ausschließlich mit Bargeld zahlen, selten Geld digital senden oder eine einzige Anwendung für sämtliche Bankgeschäfte erwarten. Ebenso würde ich sie nicht als alleinige Lösung für Reisen, geschäftliche Buchhaltung oder größere finanzielle Vorgänge einplanen. Dort zählen Reichweite, Dokumentation und Kontofunktionen stärker als ein besonders kurzer Zahlungsablauf.
Mein bester Tipp ist, Wero nicht abstrakt zu bewerten, sondern an einem echten kleinen Szenario zu testen: eine Rückzahlung nach einem gemeinsamen Einkauf, eine geteilte Rechnung oder ein privater Ausgleich. Dabei sollte ich prüfen, wie schnell die Einrichtung funktioniert, ob mein Umfeld teilnehmen kann und ob die Bestätigung für mich verständlich genug ist. Nach diesem Test weiß ich deutlich besser, ob die App in meinen Alltag passt als nach dem bloßen Lesen der Store-Beschreibung.
Unterm Strich sehe ich Wero als praktische Ergänzung und nicht als vollständigen Ersatz für Banking-Apps oder jede andere Zahlungsmethode. Die Anwendung überzeugt mich dort, wo sie ihren Ablauf konsequent auf schnelle Zahlungen zwischen Personen konzentriert. Sie verliert an Stärke, sobald viele Beteiligte unterschiedliche Systeme nutzen oder ich umfangreiche Finanzfunktionen brauche.
Mein Fazit: Wero ist dann eine gute Wahl, wenn ich einfache private Zahlungen regelmäßig und mit einem kompatiblen Umfeld erledigen möchte. Ich würde die App installieren, die Bank- und Sicherheitseinstellungen in Ruhe prüfen und zunächst mit kleinen Beträgen arbeiten. Wer diese Gewohnheiten entwickelt und die Grenzen kennt, bekommt eine angenehm direkte Zahlungsoption. Wer dagegen universelle Verfügbarkeit und vollständige Kontoverwaltung erwartet, sollte bei der klassischen Banking-App oder einer anderen Alternative bleiben.
Nach meinem Test bleibt vor allem dieser Eindruck: Wero macht nicht jede Zahlung neu, aber es kann einen wiederkehrenden, lästigen Vorgang deutlich geradliniger machen. Genau darin liegt der Wert von Wero – nicht als spektakuläre Komplettlösung, sondern als fokussiertes Werkzeug für den passenden Moment.
Häufig gestellte Fragen zu Wero
01Was ist Wero und wofür kann ich die App nutzen?
Wero ist ein europäischer Bezahldienst, mit dem Nutzer Geld direkt von einem Bankkonto an eine andere Person senden oder von ihr empfangen können. Je nach Land, Bank und freigeschalteten Funktionen sind auch Zahlungen bei teilnehmenden Händlern möglich. Die App richtet sich vor allem an schnelle Überweisungen ohne klassische Kontonummern, häufig genügt die Auswahl eines Kontakts.
02Welche Voraussetzungen müssen für die Nutzung von Wero erfüllt sein?
Für die Einrichtung benötigen Sie in der Regel ein unterstütztes Bankkonto bei einer teilnehmenden Bank oder Sparkasse, ein kompatibles Smartphone und eine registrierte Mobilfunknummer. Außerdem müssen Sie die Identitätsprüfung und die Sicherheitsvorgaben Ihrer Bank abschließen. Ob Wero tatsächlich verfügbar ist, hängt vom Wohnsitz, der Bank, dem Land sowie der jeweiligen App-Version ab.
03Ist Wero sicher und wie werden meine Zahlungen geschützt?
Wero verwendet Sicherheitsmechanismen, die an die jeweilige Bankanbindung gekoppelt sind. Zahlungen werden normalerweise über eine Gerätefreigabe, PIN, biometrische Anmeldung oder ein Verfahren der Bank bestätigt. Trotzdem sollten Sie Ihr Smartphone schützen, keine Zugangsdaten weitergeben und Empfänger vor dem Absenden sorgfältig kontrollieren. Bei einem verlorenen Gerät sollten Sie umgehend Ihre Bank kontaktieren.
04Wie schnell kommt eine Zahlung mit Wero beim Empfänger an und kann ich sie zurückholen?
Wero ist auf schnelle Zahlungen zwischen unterstützten Konten ausgelegt, sodass der Betrag häufig innerhalb kurzer Zeit beim Empfänger erscheint. Die genaue Dauer kann jedoch von Bank, Wartungsarbeiten und technischen Prüfungen abhängen. Eine bereits bestätigte Zahlung lässt sich nicht immer einfach zurückholen. Prüfen Sie deshalb Name, Betrag und Empfänger vor der endgültigen Freigabe.
05Fallen bei Wero Gebühren an und funktioniert die App auch international?
Ob Gebühren entstehen, entscheidet in erster Linie die teilnehmende Bank und nicht allein die Wero-App. Viele grundlegende Zahlungen können kostenlos sein, dennoch sollten Sie das Preis- und Leistungsverzeichnis Ihrer Bank prüfen. Wero ist auf europäische Nutzung ausgelegt, funktioniert aber nicht automatisch mit jedem Konto oder in jedem Land. Verfügbarkeit und Funktionen können regional unterschiedlich sein.
Vorteile
- Schnelle Überweisungen zwischen teilnehmenden Wero-Nutzern
- Keine separate IBAN-Eingabe bei Kontakten nötig
- Direkte Anbindung an unterstützte Banken
- Moderne und übersichtliche Benutzeroberfläche
- Europäische Alternative zu etablierten Bezahldiensten
Nachteile
- Nur bei teilnehmenden Banken und in unterstützten Ländern nutzbar
- Beide Personen benötigen ein kompatibles Wero-Konto
- Funktionsumfang kann je nach Bank unterschiedlich sein
- Nicht jeder Händler akzeptiert Wero bereits
- Für die Einrichtung ist eine Bankverifizierung erforderlich

Wero
Galerie